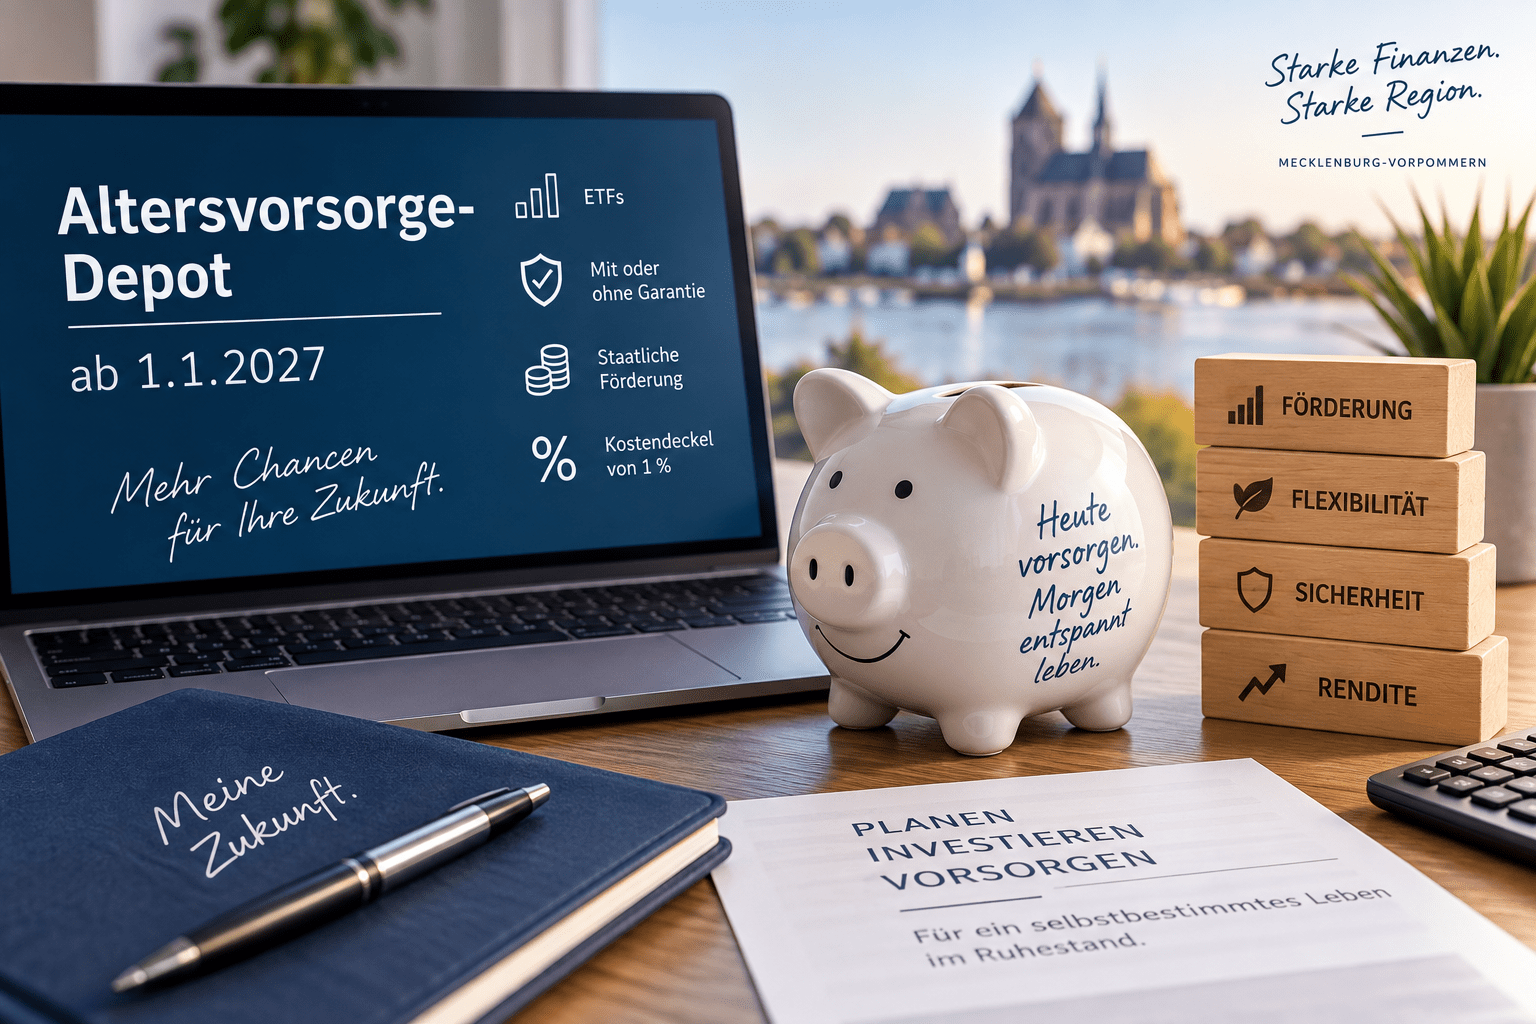
Mehr Förderung, niedrigere Kosten und erstmals eine staatlich geförderte Altersvorsorge mit ETFs ohne Beitragsgarantie: Ab dem 1. Januar 2027 verändert sich die private Altersvorsorge in Deutschland grundlegend. Das neue Altersvorsorgedepot soll das bisherige Riester-System ablösen und insbesondere langfristiges Sparen am Kapitalmarkt attraktiver machen.
Doch wie funktioniert das neue Altersvorsorgedepot? Wie hoch ist die staatliche Förderung? Welche Rolle spielen ETFs? Und welche Nachteile sollte man kennen?
Wir haben die wichtigsten Punkte verständlich zusammengefasst.
Altersvorsorgedepot ab 2027: Der Nachfolger der Riester-Rente
Die Reform der staatlich geförderten privaten Altersvorsorge ist beschlossen. Ab dem 1. Januar 2027 können Anbieter die neuen Altersvorsorgeprodukte anbieten.
Das Altersvorsorgedepot soll dabei eine zentrale Schwäche der bisherigen Riester-Rente beseitigen: Durch die bisher vorgeschriebene Beitragsgarantie waren die Möglichkeiten, langfristig stärker in Aktien und ETFs zu investieren, begrenzt.
Mit dem neuen System wird die Produktwelt deutlich erweitert.
Künftig stehen grundsätzlich zwei unterschiedliche Wege zur Verfügung:
1. Altersvorsorgedepot ohne Garantie
Hier kann das Geld beispielsweise in Fonds und ETFs investiert werden. Auf eine Garantie der eingezahlten Beiträge wird bewusst verzichtet. Dadurch entstehen höhere Schwankungsrisiken, gleichzeitig kann ein größerer Anteil des Kapitals langfristig am Kapitalmarkt investiert werden.
2. Altersvorsorge mit Garantie
Wer mehr Sicherheit bevorzugt, kann weiterhin ein Garantieprodukt wählen. Vorgesehen sind Garantien von 80 oder 100 Prozent der eingezahlten Beiträge zu Beginn der Auszahlungsphase.
Damit lässt sich die private Altersvorsorge künftig wesentlich stärker an die persönliche Risikobereitschaft und den Anlagehorizont anpassen.
Der große Unterschied zur Riester-Rente: Die Förderung richtet sich nach dem Beitrag
Eine der wichtigsten Veränderungen betrifft die staatliche Förderung.
Bei der bisherigen Riester-Rente hängt der für die volle Zulage erforderliche Mindesteigenbeitrag grundsätzlich vom Einkommen ab. Im neuen System wird die Förderung deutlich einfacher: Die Höhe der Grundzulage richtet sich nach dem tatsächlich geleisteten Eigenbeitrag und nicht mehr nach einem einkommensabhängigen Mindesteigenbeitrag.
Für die ersten 360 Euro Eigenbeitrag pro Jahr gibt der Staat für jeden eingezahlten Euro 50 Cent dazu.
Für die nächsten 1.440 Euro Eigenbeitrag gibt es für jeden Euro weitere 25 Cent staatliche Förderung.
Damit können bei einem Eigenbeitrag von 1.800 Euro jährlich maximal 540 Euro Grundzulage erreicht werden.
Ein einfaches Beispiel:
Wer monatlich 150 Euro einzahlt, spart selbst 1.800 Euro im Jahr.
Für die ersten 360 Euro gibt es 180 Euro Förderung. Für die weiteren 1.440 Euro kommen 360 Euro hinzu.
1.800 Euro Eigenbeitrag + 540 Euro Grundzulage = 2.340 Euro Altersvorsorgekapital pro Jahr.
Damit entspricht die maximale Grundzulage bezogen auf 1.800 Euro Eigenbeitrag immerhin 30 Prozent des eigenen Beitrags.
Wichtig ist jedoch: „Einkommensunabhängig“ bedeutet nicht, dass Einkommen steuerlich überhaupt keine Rolle mehr spielt. Beiträge und Zulagen können weiterhin im Rahmen des Sonderausgabenabzugs berücksichtigt werden. Das Finanzamt prüft, ob sich daraus ein zusätzlicher Steuervorteil ergibt.
Familien mit Kindern können zusätzlich profitieren
Interessant ist das neue System auch für Familien.
Für jedes berücksichtigungsfähige Kind kann ein Elternteil zusätzlich eine Kinderzulage erhalten. Für jeden hierfür eingezahlten Euro gibt der Staat einen Euro hinzu – bis zu 300 Euro Kinderzulage pro Jahr und Kind.
Wer also beispielsweise 300 Euro des entsprechenden Eigenbeitrags leistet, kann zusätzlich bis zu 300 Euro Kinderzulage erhalten.
Darüber hinaus gibt es einen Berufseinsteigerbonus von einmalig 200 Euro, wenn der Altersvorsorgevertrag vor dem 25. Geburtstag abgeschlossen wird.
Neu: Auch Selbstständige werden einbezogen
Eine weitere wesentliche Neuerung ist die Erweiterung des förderberechtigten Personenkreises.
Künftig können grundsätzlich auch Selbstständige von der neuen geförderten privaten Altersvorsorge profitieren. Ebenfalls einbezogen werden Pflichtmitglieder berufsständischer Versorgungseinrichtungen.
Das macht die neue Altersvorsorge beispielsweise auch für viele Unternehmer, Freiberufler, Ärzte oder andere Kammerberufe interessant, die bisher teilweise keinen Zugang zur Riester-Förderung hatten.
Gerade für diese Personengruppen kann es deshalb sinnvoll sein, bestehende Altersvorsorgestrategien ab 2027 neu zu überprüfen.
ETFs im geförderten Altersvorsorgedepot
Ein besonders spannender Bestandteil der Reform ist die Möglichkeit, das Altersvorsorgevermögen stärker am Kapitalmarkt anzulegen.
Im Altersvorsorgedepot können unter anderem auch Fonds und ETFs genutzt werden.
Das bedeutet: Statt einen großen Teil der Beiträge für Garantien vorhalten zu müssen, kann das Kapital – abhängig von der gewählten Anlage – wesentlich stärker an der Entwicklung der Kapitalmärkte partizipieren.
Gerade bei einem Anlagehorizont von 20, 30 oder sogar 40 Jahren kann dieser Unterschied erheblich sein.
Allerdings gilt ebenso: Eine höhere Renditechance bedeutet auch ein höheres Risiko.
Bei einem Altersvorsorgedepot ohne Garantie haftet kein Versicherer oder anderer Dritter für die Wertentwicklung. Zwischenzeitliche Verluste und starke Kursschwankungen sind deshalb möglich.
Standarddepot mit maximal 1 Prozent Effektivkosten
Ein weiterer wichtiger Punkt der Reform betrifft die Kosten.
Beim sogenannten Standarddepot Altersvorsorge dürfen die Effektivkosten maximal 1 Prozent pro Jahr betragen.
Effektivkosten zeigen vereinfacht gesagt, um wie viele Prozentpunkte die jährliche Rendite durch sämtliche relevanten Kosten des Vertrages durchschnittlich reduziert wird.
Erwirtschaftet die Kapitalanlage beispielsweise vor Kosten 5 Prozent und liegen die Effektivkosten bei 1 Prozent, verbleiben vereinfacht etwa 4 Prozent Rendite nach diesen Kosten.
Der Kostendeckel ist deshalb gerade bei langen Laufzeiten relevant: Bereits kleine Kostenunterschiede können sich über 20, 30 oder 40 Jahre erheblich auf das Endkapital auswirken.
Wichtig: Der gesetzliche Kostendeckel von 1 Prozent gilt für das Standarddepot. Anleger sollten deshalb auch künftig die Kosten unterschiedlicher Angebote genau miteinander vergleichen.
Was passiert mit bestehenden Riester-Verträgen?
Bestehende Riester-Verträge müssen nicht automatisch gekündigt werden.
Für Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden, besteht grundsätzlich Bestandsschutz. Sie können also unter den bisherigen Bedingungen und mit der bisherigen Förderung weitergeführt werden.
Alternativ besteht die Möglichkeit, in die neue Fördersystematik beziehungsweise in einen neuen Altersvorsorgevertrag zu wechseln.
Ein bestehender Riester-Vertrag sollte deshalb nicht vorschnell gekündigt werden.
Ob ein Wechsel sinnvoll ist, hängt unter anderem von den bestehenden Garantien, Vertragskosten, dem vorhandenen Guthaben, der bisherigen Förderung, der Restlaufzeit und der persönlichen Anlagestrategie ab.
Der Nachteil: Die Auszahlung ist nicht steuerfrei
So attraktiv Förderung und steuerfreies Wachstum während der Ansparphase sind: Der Staat fördert die Altersvorsorge nicht ohne Gegenleistung.
Ähnlich wie bei der bisherigen Riester-Rente gilt die sogenannte nachgelagerte Besteuerung.
Während der Ansparphase werden Wertsteigerungen und Erträge innerhalb des geförderten Altersvorsorgevertrages nicht laufend besteuert.
In der Auszahlungsphase werden die Leistungen aus den geförderten Beiträgen dagegen grundsätzlich mit dem dann geltenden individuellen Einkommensteuersatz versteuert.
Das kann trotzdem attraktiv sein, weil der persönliche Steuersatz im Ruhestand häufig niedriger ausfällt als während des Erwerbslebens. Ob das tatsächlich der Fall ist, hängt jedoch von der individuellen Einkommenssituation im Alter ab.
Kann ich mir das gesamte Altersvorsorgedepot auf einmal auszahlen lassen?
Nein. Auch beim neuen Altersvorsorgesystem bleibt das Kapital grundsätzlich für die Altersvorsorge vorgesehen.
Zu Beginn der Auszahlungsphase können bis zu 30 Prozent des vorhandenen Kapitals einmalig entnommen werden.
Für das verbleibende Kapital bestehen künftig zwei wesentliche Möglichkeiten:
Lebenslange Rente: Das Kapital wird zur Finanzierung einer monatlichen Leibrente verwendet, die bis zum Lebensende gezahlt wird.
Auszahlungsplan: Alternativ kann ein befristeter Auszahlungsplan gewählt werden. Dieser muss mindestens bis zum vollendeten 85. Lebensjahr laufen.
Damit entfällt gegenüber dem bisherigen Riester-System ein wesentlicher Zwang zur vollständigen Verrentung. Gleichzeitig bleibt das geförderte Vermögen grundsätzlich an die Altersvorsorge gebunden.
Altersvorsorgedepot oder normales ETF-Depot – wo liegt der Unterschied?
Das ist vermutlich eine der interessantesten Fragen ab 2027.
Ein normales ETF-Depot bietet maximale Flexibilität. Das Geld kann grundsätzlich jederzeit entnommen werden und es bestehen keine staatlichen Vorgaben zur Verwendung im Ruhestand. Dafür gibt es aber auch keine Altersvorsorgezulagen und Kapitalerträge unterliegen grundsätzlich den normalen steuerlichen Regeln für Kapitalanlagen.
Das geförderte Altersvorsorgedepot bietet dagegen staatliche Zulagen und eine steuerfreie Ansparphase. Dafür ist das Kapital stärker gebunden und die späteren Leistungen werden nachgelagert besteuert.
Es geht deshalb nicht zwangsläufig um ein „Entweder-oder“.
Für viele Anleger kann eine Kombination verschiedener Bausteine sinnvoll sein: beispielsweise gesetzliche Rente oder Versorgungswerk, betriebliche Altersvorsorge beziehungsweise Basisrente, das neue geförderte Altersvorsorgedepot und zusätzlich ein frei verfügbares ETF-Depot.
Die wichtigsten Neuerungen auf einen Blick
- Start der neuen Produkte ab 1. Januar 2027
- staatliche Förderung richtet sich stärker nach dem Eigenbeitrag statt nach einem einkommensabhängigen Mindesteigenbeitrag
- bis zu 540 Euro Grundzulage pro Jahr
- zusätzlich bis zu 300 Euro Kinderzulage pro Kind
- einmalig 200 Euro Berufseinsteigerbonus bei entsprechend frühem Abschluss
- Altersvorsorgedepot mit Fonds und ETFs ohne Beitragsgarantie
- alternativ Garantieprodukte mit 80 oder 100 Prozent Garantie
- Standarddepot mit maximal 1 Prozent Effektivkosten
- Erweiterung des förderberechtigten Personenkreises unter anderem auf Selbstständige und Pflichtmitglieder berufsständischer Versorgungseinrichtungen
- keine laufende Besteuerung der Kapitalerträge innerhalb des Vertrages während der Ansparphase
- dafür nachgelagerte Besteuerung der geförderten Leistungenbis zu 30 Prozent Kapitalauszahlung zu Beginn der Auszahlungsphase
- anschließend lebenslange Rente oder Auszahlungsplan mindestens bis zum 85. Lebensjahr
Fazit: Das Altersvorsorgedepot macht die geförderte Altersvorsorge ab 2027 deutlich flexibler
Mit dem Altersvorsorgedepot verändert sich die staatlich geförderte private Altersvorsorge grundlegend.
Besonders die Möglichkeit, ohne Beitragsgarantie langfristig in ETFs und Fonds zu investieren, die einfachere beitragsabhängige Förderung und die Begrenzung der Effektivkosten beim Standarddepot sind wesentliche Unterschiede zum bisherigen Riester-System.
Gleichzeitig bleibt das Grundprinzip einer geförderten Altersvorsorge bestehen: Der Staat unterstützt den Vermögensaufbau heute – dafür ist das Kapital für die Altersvorsorge vorgesehen und die geförderten Leistungen werden später versteuert.
Ob ein Altersvorsorgedepot ohne Garantie, ein Garantieprodukt oder eine Kombination mit anderen Vorsorgeformen sinnvoll ist, lässt sich deshalb nicht pauschal beantworten. Entscheidend sind unter anderem Alter, Anlagehorizont, Einkommen, familiäre Situation, vorhandene Altersvorsorge und die persönliche Risikobereitschaft.
Sie möchten wissen, wie das neue Altersvorsorgedepot ab 2027 in Ihre persönliche Altersvorsorge passt?
Als Wirtschaftskanzlei Mecklenburg-Vorpommern begleiten wir unsere Mandanten bei der strukturierten Planung ihrer Altersvorsorge und vergleichen unterschiedliche Vorsorge- und Anlagemöglichkeiten. Gemeinsam betrachten wir nicht nur die staatliche Förderung, sondern auch Kosten, Steuern, Flexibilität, Renditechancen und die bereits vorhandene Altersvorsorge.
Hinweis: Dieser Beitrag dient der allgemeinen Information und stellt keine individuelle Anlage-, Steuer- oder Rechtsberatung dar. Maßgeblich sind die jeweils geltenden gesetzlichen Regelungen und die konkreten Vertragsbedingungen.